1 - CONJUNTURA ECONÔMICA
Desaceleração da Atividade e Confiança Empresarial: O segundo semestre consolida o arrefecimento da atividade econômica doméstica sob o impacto do ciclo prolongado de juros altos. O Índice de Confiança do Consumidor (FGV IBRE) recuou para 84,2 pontos (menor patamar desde nov/2022), enquanto o Índice da Situação Atual Empresarial (ISA-E) recuou para 90,8 pontos, com queda na satisfação dos negócios para 89,1 pontos.
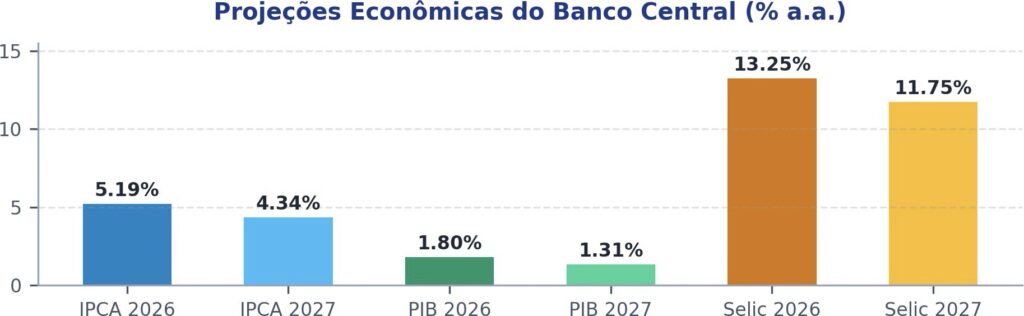
Projeções Macroeconômicas Oficiais (Banco Central): Os dados do Banco Central indicam inflação (IPCA) de 5,19% em 2026 e 4,34% em 2027. O crescimento do PIB estimado é de 1,80% em 2026 e 1,31% em 2027. A taxa Selic encerra 2026 estimada em 13,25% ao ano, convergindo para 11,75% em 2027. O câmbio projeta R$ 5,05 (fim de 2026) e R$ 5,15
(fim de 2027).
Cenário Internacional e Repasse Cambial: Nos EUA, o Federal Reserve mantém postura rígida diante de inflação persistente (CPI 3,7%) e atividade forte (PIB de 3,6% no GDPNow). A valorização global do dólar pressiona custos de importados e combustíveis no Brasil, limitando cortes mais agressivos da Selic pelo Copom.
Contração Fiscal Municipal e Endividamento das Famílias: Mesmo com alta nas transferências federais, 36% dos municípios brasileiros fecharam o período em situação fiscal difícil ou crítica. Paralelamente, o endividamento das famílias atingiu a marca recorde de 82% da renda, impondo forte trava ao consumo de massa.
2 - FINANÇAS CORPORATIVAS
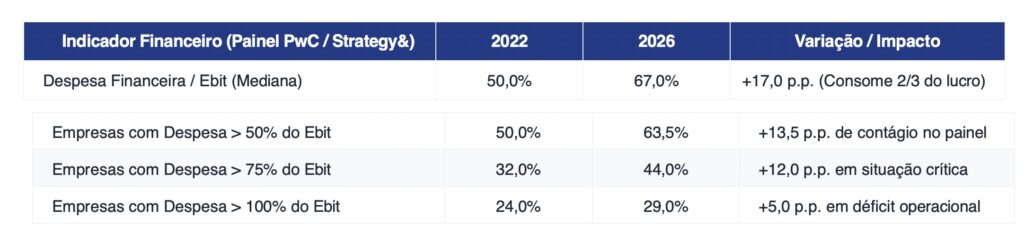
Compressão de Margens Operacionais pelo Custo Financeiro: Estudo da Strategy& (PwC) com 192 companhias abertas mostra que, embora a dívida líquida tenha desacelerado para 4% a.a., a despesa financeira mediana passou a consumir 67% do Ebit (Lucro Operacional) em 2026, contra 50% em 2022. Em 29% das empresas, a despesa financeira superou o próprio Ebit.
Elevação do Custo de Antecipação de Recebíveis: O deságio médio para antecipação de recebíveis via FIDCs subiu para 2,92% ao mês em setembro (contra 2,74% em agosto), atingindo o maior nível em 10 meses. Isso evidencia maior seletividade dos fundos e rigor no risco sacado.
Curva Crescente de Recuperação Judicial: O ambiente de juros altos elevou os pedidos de RJ no Brasil para 2.273 em 2024 e mais de 2.400 CNPJs em 2025. As microempresas lideraram a alta (de 513 para 1.575 pedidos). Casos emblemáticos de reestruturação — como o encerramento da RJ da Light (dívida reduzida de R$ 10 bi para R$ 5 bi) e aprovação do plano da Casas Bahia (R$ 17,3 bi) — servem de tese para o mercado de dívida.
3 - ECONOMIA SETORIAL
Varejo e Bens de Consumo: É o setor individual com mais empresas sob análise de FIDCs (640 varejistas). Em agosto, o volume de vendas avançou apenas 0,1% e recuou 0,2% no varejo ampliado. Móveis e eletrodomésticos caíram 8,5% no comparativo anual, enquanto artigos farmacêuticos cresceram 4,8%.
Construção Civil e Imobiliário: O setor cresceu 5,4% no 1º sem/2026 impulsionado pela baixa renda (Minha Casa, Minha Vida, com margem bruta de 31,7%). Em contrapartida, o médio e alto padrão sofre severa crise de funding com a queda de 49% nos financiamentos via SBPE/poupança, levando incorporadoras a emitirem CRIs com taxas de até 20% a.a.
Franchising e Médias Empresas (Estudo FDC): O faturamento do franchising cresceu 14,2% no 2º tri/2025 (R$ 69,9 bi), liderado por alimentação/distribuição (+44%). Já a Fundação Dom Cabral revelou que apenas 22,1% das médias empresas mantiveram alto crescimento entre 2022 e 2024. Modelos faturando em B2B demonstraram 10x mais chances de expansão sustentável que B2C.
4 - MERCADOS FINANCEIROS E CRÉDITO
Avanço Consistente dos FIDCs no Crédito Corporativo: Os FIDCs captação líquida recorde de R$ 56 bilhões de janeiro a setembro de 2026, acumulando R$ 87,8 bilhões em emissões (+43% a.a.). O patrimônio líquido da classe ultrapassou R$ 819 bilhões (com ativos totais superando R$ 1 trilhão), representando 68% de todas as emissões de securitização no país.
Infraestrutura e Inovações no Mercado de Recebíveis:
– Crédito no Pix: Regulamentado pelo Banco Central, abre novo canal de originação pulverizada de baixo tíquete para FIDCs.
– Duplicata Escritural (Lei nº 13.775/2018): Em fase final de implementação para 2026, já mobiliza 82% das instituições financeiras. A rastreabilidade fim-a-fim deve expandir o mercado de recebíveis auditáveis de R$ 3 trilhões para até R$ 13 trilhões.
5 - JURÍDICO E TRIBUTÁRIO
Cronograma da Reforma Tributária (CBS, IBS e Imposto Seletivo): A partir de 1º de janeiro de 2027, PIS e Cofins serão extintos e substituídos pela CBS (Contribuição sobre Bens e Serviços), juntamente com o Imposto Seletivo. A transição do ICMS e ISS para o IBS ocorrerá entre 2029 e 2032. A indefinição das alíquotas de referência exige rápida parametrização de ERPs.
Regulamentação do Simples Nacional e Split Payment: As Resoluções CGSN nº 190 e 191/2026 disciplinam a opção pelo Simples Híbrido (onde IBS/CBS são recolhidos por fora para gerar crédito integral a clientes B2B) e o mecanismo de split payment, que reterá o imposto automaticamente na liquidação bancária. Os prazos de opção para o 1º